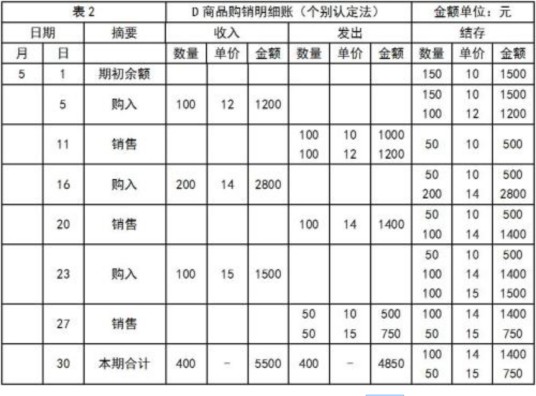
个别计价法亦称个别认定法,它是指对发出的存货分别认定其单位成本和发出存货成本的方法。采用这种方法,要求具体存货项目具有明显的标志,而且数量不多、价值较大,如大件、贵重的物品。期末存货的各种项目,分别确定每种物品的单位成本和总成本,然后相加各种存货的成本,即为存货期末全部的成本。
在这种方法下,是把每一种存货的实际成本作为计算发出存货成本和期末存货成本的基础。
想要了解更多“个别计价法”的信息,请点击:个别计价法百科
个别计价法亦称个别认定法,它是指对发出的存货分别认定其单位成本和发出存货成本的方法。采用这种方法,要求具体存货项目具有明显的标志,而且数量不多、价值较大,如大件、贵重的物品。期末存货的各种项目,分别确定每种物品的单位成本和总成本,然后相加各种存货的成本,即为存货期末全部的成本。
在这种方法下,是把每一种存货的实际成本作为计算发出存货成本和期末存货成本的基础。
想要了解更多“个别计价法”的信息,请点击:个别计价法百科