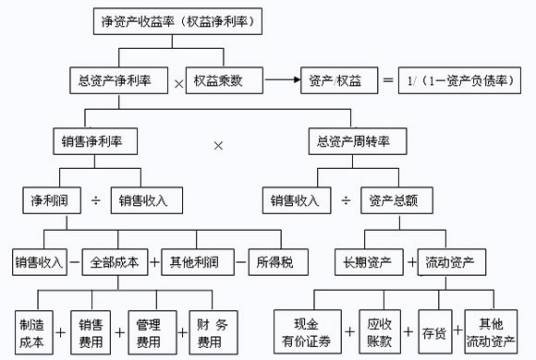
杜邦分析(Du Pont Analysis)是以净资产收益率为核心的财务分析方法,通过分解销售净利率、总资产周转率和权益乘数三项指标,系统评估企业盈利能力、资产运营效率和财务杠杆水平 。其核心公式为:净资产收益率(ROE)=销售净利率×总资产周转率×权益乘数,其中总资产净利率可分解为销售净利率和总资产周转率的乘积,形成层级分明的财务比率框架 。
该体系通过数学公式将资产负债表和利润表项目关联,构建涵盖企业经营战略与财务政策的分析路径,总资产净利率反映经营战略选择(高盈利低周转或低盈利高周转模式),权益乘数反映财务杠杆水平。传统分析存在总资产与净利润计算口径不匹配、未区分经营与金融活动损益等局限性,此外,由于仅基于财务报表数据,未纳入非财务因素,分析结果存在短期导向局限 。
该方法由美国杜邦公司炸药销售员唐纳森·布朗于1912年设计,最初用于企业内部效率报告,20世纪20年代正式引入财务管理体系 。布朗于1921年转任通用汽车财务副总裁期间,将该方法引入汽车行业跨部门管理。随着应用拓展,杜邦分析逐渐形成包含营业净利率、资产周转率及权益乘数的结构化公式体系,并通过数字化工具实现数据自动采集与可视化呈现 。
想要了解更多“杜邦分析”的信息,请点击:杜邦分析百科