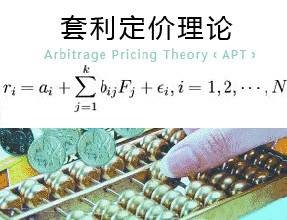
套利策略是金融市场中通过捕捉资产价格差异获取收益的交易策略,分为无风险套利和风险套利两类。无风险套利依赖瞬时价差,机会转瞬即逝;风险套利需承担价格收敛前的波动风险 。其本质为低买高卖,覆盖跨市场、跨品种、跨期限等多种形式,包括期货套利、可转债套利、基金套利等主流类型 。
套利策略通过建立对冲组合实现市场中性,常用方法包括持有成本策略(基于理论价差模型)与统计套利策略(基于历史数据均值回归)。实施中需考虑交易成本、流动性风险及保证金追加风险,极端市场环境可能引发模型失效或强制平仓 。程序化交易被广泛应用于高频套利场景,如ETF折溢价套利 。
该策略起源于早期市场价差机会,例如1988年杨怀定通过跨地区国库券差价套利获利。随着市场效率提升,套利重点转向相关性资产价差回归,并在量化交易推动下形成系统化策略体系 。
想要了解更多“套利策略”的信息,请点击:套利策略百科