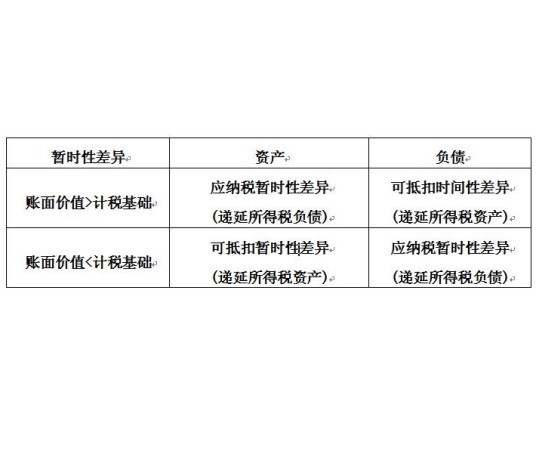
可抵扣暂时性差异是会计与税法对资产、负债计量差异导致的暂时性税会差异,表现为资产账面价值小于计税基础或负债账面价值大于计税基础。此类差异在未来转回期间可减少应纳税所得额,并对应确认为递延所得税资产,其形成涉及资产减值、折旧差异及预计负债等场景。
我国所得税会计准则引入暂时性差异概念,扩展了传统时间性差异的范围,涵盖企业合并等非时间性因素,以资产负债表债务法为基础,通过递延所得税项目反映税会差异的影响。国际财务报告准则(IFRS)及中国会计准则均要求企业在差异产生当期评估未来应税利润,确认递延所得税资产,并定期复核其可回收性 。
想要了解更多“可抵扣暂时性差异”的信息,请点击:可抵扣暂时性差异百科