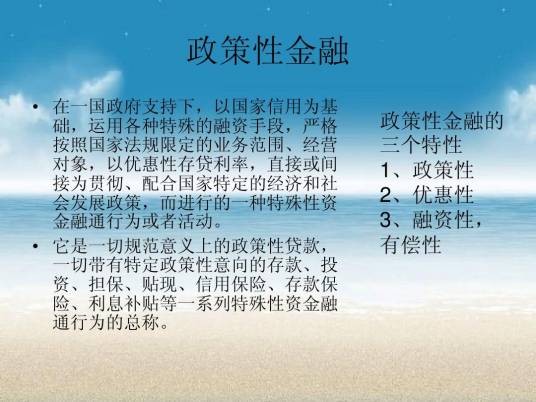
政策性金融是以国家信用为基础,通过特殊融资手段配合国家政策实施的资金融通行为,具有政策导向性、金融有偿性和利率优惠性特征。
其核心功能包括扶持基础产业、校正市场失灵,引导资本流向农业、基础设施等战略领域,并延伸至科技创新、消费扩容及外贸稳定等方向。 该金融形态依托政策性金融机构运作,采用财政贴息、金融债券募集及央行抵押补充贷款(PSL)等方式,通过股权投资和股东借款补充项目资本金,形成“资本金+市场化融资”杠杆效应。 政策性金融机构对处于成长前期、发展前途不明的重点产业先行投资,表明了政府对这些部门的扶持意向,从而增强了商业性金融机构的投资信心,当商业性金融机构对某一产业的投资热情高涨后,政策性金融机构就逐渐减少其投资份额,把该投资领域让给商业性金融机构,转而扶持别的行业,形成一种政策性金融对商业性金融投资取向的倡导和诱导机制。
2026年,财政部等5部门实施中小微企业贷款贴息政策,支持领域包括重点产业链及上下游产业、生产性服务业等,支持对象包括符合条件的中小微企业参与项目使用的新型政策性金融工具资金。 国家开发银行2025年发放城市建设领域贷款1.16万亿元,截至2025年末在该领域贷款余额达6.3万亿元。
中国于1994年成立国家开发银行、中国进出口银行和中国农业发展银行构建政策性金融体系。2022年推出7400亿元政策性开发性金融工具支持重大项目。 2025年设立的新型政策性金融工具由国家发展改革委牵头推进,重点投向数字经济、人工智能、低空经济等领域,覆盖清洁能源、城市更新等项目,涉及16个省份。 截至2025年10月,国家开发银行投放1893.5亿元,农业发展银行完成1500亿元投放,三家政策性银行合计投放近3000亿元,预计可拉动项目总投资超4万亿元。截至2025年10月31日,5000亿元新型政策性金融工具资金全部投放完毕,共支持2300多个项目。
想要了解更多“政策性金融”的信息,请点击:政策性金融百科


