供给学派税收思想是20世纪70年代兴起于美国的一个资产阶级经济学流派的税收理论与政策主张,在凯恩斯主义需求管理无法解决“滞胀”问题的经济背景下提出 。该学派因强调“供给创造需求”而得名,又称供应学派。它认为一个国家国民生产增长率主要决定于劳动力和资本等主要生产要素的供给及其有效使用;企业和个人提供生产要素和从事生产经营活动,都是为了谋取利润和报酬,取得实际收入。
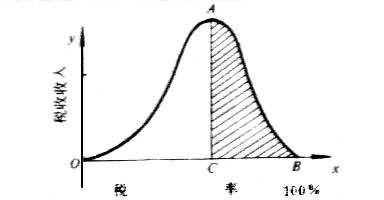
供给学派最重要的理论是“拉弗曲线”阐述的减税理论,最引人注目的政策是减税政策。主张充分发挥自由市场对生产要素的供给和利用的调节作用;政府的税收应该成为刺激供应、增加生产和实际收入的工具。供给学派认为税率,特别是边际税率是影响微观主体行为的关键因素,边际税率的降低有助于个人增加劳动供给、激励储蓄和投资,并可减少偷逃税款行为,扩大税基 。
供给学派的哲学基础来自古典学派时期的萨伊定律,但其政策理论与实践则在现代宏观经济学框架下展开。供给学派是80年代里根供给管理改革的核心思想,代表人物马丁·费尔德斯坦在1982-1984年间作为里根白宫经济顾问委员会主任,对美国经济政策产生了重大影响。里根时期的减税政策成功刺激市场主体的积极性,释放市场活力并以供给侧发力刺激美国经济复苏 。
想要了解更多“供给学派税收思想”的信息,请点击:供给学派税收思想百科